Quanti soldi avere da parte a 30 anni? E quanti a 40 e 50 per vivere sereno

Tempo di lettura: 16 minuti
In breve. A 30 anni il traguardo di riferimento è avere da parte una volta il tuo reddito annuo lordo. Se ti sembra lontano, il minimo concreto è coprire 6 mesi di spese, circa 13.400 euro (12 mesi se il reddito è instabile).
La famiglia italiana mediana con capofamiglia sotto i 34 anni ha 5.000 euro di attività finanziarie, poco più di due mesi di autonomia: la distanza da colmare in questo decennio è di circa 8.400 euro.
A 40 anni il traguardo sale a 3 volte il lordo o 12 mesi di spese, a 50 anni a 6 volte o 24 mesi.
Se ti stai chiedendo quanti soldi avere da parte a 30 anni, sei in ottima compagnia. È una delle domande più cercate da chi vuole capire se è in linea con la propria età o se è rimasto indietro. E non riguarda solo i trentenni: la stessa domanda torna a 20, 40, 50 e 60 anni, perché a ogni fase della vita corrisponde un traguardo finanziario diverso (e se uno è mediamente intelligente queste domande se le fa).
In questa guida completa trovo per te due cose che di solito stanno separate e che insieme ti danno il quadro reale. Da un lato il benchmark internazionale, cioè quanto dovresti avere da parte a ogni età secondo il criterio più usato al mondo. Dall'altro il dato reale italiano preso dalle tavole della Banca d'Italia, riga per riga, fascia d'età per fascia d'età, così capisci non solo dove dovresti essere ma anche a che punto sei rispetto agli altri. E ti do un terzo metro che quasi nessuno usa e che secondo me è il più onesto di tutti: quanti mesi di vita puoi permetterti se domani tutto si ferma.
Ti anticipo la tesi di fondo, perché è il cuore di tutto: non è quanto guadagni che determina la tua libertà, ma quanto trattieni e come lo gestisci. Chi guadagna poco con metodo supera chi guadagna molto senza controllo. Vale a ogni età.
Perché è importante sapere quanti soldi dovresti avere in base all'età
Ogni fase della vita porta con sé esigenze diverse: dai primi risparmi ai grandi acquisti, fino alla preparazione della pensione. E su quest'ultima voglio essere diretto: la tua pensione è una tua responsabilità, non qualcosa da delegare allo Stato sperando che basti. Chi aspetta il supporto pubblico senza costruirsi nulla in autonomia rischia di arrivare impreparato proprio quando non ha più il tempo per rimediare.
Avere un metro con cui misurarti, invece di navigare a vista, ti serve concretamente a quattro cose:
- Stabilire obiettivi realistici per ogni fase della tua vita, invece di inseguire cifre a caso.
- Mantenere il controllo delle tue finanze e ridurre lo stress economico che nasce dall'incertezza.
- Affrontare gli imprevisti con un cuscinetto che ti evita di andare a debito alla prima difficoltà.
- Prepararti alla pensione per tempo, così da poterla vivere con serenità e non con angoscia.
Una precisazione doverosa prima di entrare nel merito. I benchmark per età sono un punto di riferimento, non una sentenza. La tua situazione dipende da quando hai iniziato a lavorare, dal reddito, dalla famiglia di origine e da mille altri fattori. Prendili come una bussola per orientarti, non come un voto da temere. Il tuo percorso è unico e va adattato alla tua realtà.
Il contesto che quasi nessuno ti dice prima di darti una cifra
Prima di parlarti di traguardi voglio metterti davanti un dato, perché cambia il modo in cui leggerai tutto il resto. I benchmark che trovi in rete arrivano quasi sempre dal mercato americano, e vengono applicati all'Italia come se il contesto fosse lo stesso. Non lo è.
Secondo i dati OCSE sui salari medi annui, tra il 1990 e il 2020 l'Italia è stato l'unico grande Paese europeo in cui i salari reali sono scesi invece di salire, mentre nello stesso periodo Germania e Francia hanno registrato crescite intorno al trenta per cento. Non è che il Paese abbia prodotto meno: la produttività per ora lavorata è aumentata. È che quella crescita non è arrivata nelle buste paga.
C'è poi una precisazione ancora più utile da conoscere. La retribuzione oraria reale italiana è rimasta sostanzialmente ferma per decenni. Quello che è crollato sono le ore: il monte ore lavorate pro capite si è ridotto in modo significativo, anche per la crescita del part time non scelto ma subito. Tradotto: nella maggior parte dei casi non ti hanno tagliato lo stipendio orario, ti hanno ridotto il tempo in cui lo guadagni.
Quanti soldi avere per età: le due scale di riferimento
Ti do due metri, non uno, perché misurano cose diverse e insieme ti danno il quadro completo. Il primo è il benchmark internazionale, che esprime il traguardo come multiplo del tuo reddito annuo lordo. Il secondo è la scala in mesi di autonomia, che risponde a una domanda più concreta: se domani le entrate si fermassero, per quanto tempo potresti continuare a vivere con quello che hai da parte?
| Età | Benchmark internazionale | Scala in mesi di autonomia | In euro |
|---|---|---|---|
| 20 ai 25 anni | Da 0 a 0,5 volte il lordo | 3 mesi | circa 6.700 € |
| 30 anni | 1 volta il lordo | 6 mesi (12 se il reddito è instabile) | circa 13.400 € |
| 40 anni | 3 volte il lordo | 12 mesi | circa 26.900 € |
| 50 anni | 6 volte il lordo | 24 mesi | circa 53.800 € |
| 60 anni | 8 volte il lordo | 36 mesi | circa 80.600 € |
Gli importi della colonna in euro sono calcolati sulla spesa mediana mensile di una famiglia italiana, che secondo le rilevazioni ISTAT si colloca intorno ai 2.240 euro. Se la tua spesa mensile reale è diversa, e quasi certamente lo è, rifai il conto con il tuo numero: è quello che conta.
Una cosa importante che nessuno spiega mai, e che ti evita di confonderti., è che le due scale non misurano lo stesso obiettivo e con l'età divergono.
I mesi di autonomia misurano la tua resilienza, cioè quanto reggi a un imprevisto. Il multiplo del reddito misura la tua preparazione pensionistica, cioè quanto capitale ti serve per smettere di dipendere dal lavoro.
Fino ai 40 anni il metro dei mesi è quello più utile, perché la priorità è non crollare al primo scossone. Dopo i 50 il multiplo diventa dominante, perché la partita si sposta sull'accumulo per il dopo lavoro.
Ultima precisazione su cosa entra nel conteggio: risparmi, investimenti e fondi pensione. Non la casa in cui vivi. La prima abitazione è un bene che usi, non un capitale liquido che puoi spendere, e come vedrai fra poco è esattamente qui che si nasconde la trappola più grossa del patrimonio italiano.
Perché uso il reddito lordo e come convertirlo
Il benchmark internazionale è costruito sul reddito annuo lordo, cioè la RAL prima dei contributi e delle imposte, ed è così che va applicato per essere confrontabile. Siccome però quasi tutti ragionano su quello che vedono arrivare sul conto, ti do la conversione con le aliquote IRPEF in vigore dal 2026, che sono tre: 23 per cento fino a 28.000 euro, 33 per cento oltre 28.000 e fino a 50.000, 43 per cento sopra i 50.000.
Attenzione a un punto in cui sbagliano quasi tutti: non si calcola l'IRPEF direttamente sulla RAL. Il percorso corretto è questo. Dalla RAL si tolgono prima i contributi previdenziali a carico del lavoratore, per un dipendente circa il 9,19 per cento. Su quello che resta, cioè l'imponibile fiscale, si applicano gli scaglioni e si ottiene l'IRPEF lorda. Da questa si sottraggono le detrazioni da lavoro dipendente, che valgono circa 2.400 euro a 25.000 di RAL, si riducono progressivamente al crescere del reddito e si azzerano intorno ai 50.000. Infine si aggiungono le addizionali regionali e comunali, che variano da territorio a territorio e pesano mediamente intorno al 2 per cento dell'imponibile.
| Reddito lordo (RAL) | Netto annuo stimato | Rapporto netto su lordo | Traguardo a 30 anni |
|---|---|---|---|
| 25.000 € | circa 20.400 € | 82% | 25.000 € |
| 30.000 € | circa 23.500 € | 78% | 30.000 € |
| 40.000 € | circa 28.100 € | 70% | 40.000 € |
| 50.000 € | circa 32.700 € | 65% | 50.000 € |
Sono stime medie per un lavoratore dipendente senza carichi familiari. Il tuo netto reale può variare in base a regione, comune, detrazioni per familiari a carico e contrattazione applicata. Usale come ordine di grandezza per convertire, non come calcolo della tua busta paga.
Quanto ha davvero un italiano alla tua età: i numeri della Banca d'Italia
Qui arriva la parte che raramente trovi altrove, perché richiede di aprire le tavole statistiche invece di citare titoli di giornale. L'Indagine sui bilanci delle famiglie italiane della Banca d'Italia pubblica i valori mediani della ricchezza familiare divisi per età di chi porta il reddito principale. Mediani, non medi: significa che metà delle famiglie sta sotto e metà sopra, ed è il dato onesto, perché la media viene gonfiata dai grandi patrimoni.
| Fascia d'età | Ricchezza netta mediana | Attività finanziarie | Quota liquida | Mesi di autonomia |
|---|---|---|---|---|
| Meno di 34 anni | 48.005 € | 5.000 € | 10,4% | 2,2 |
| Da 35 a 44 anni | 114.000 € | 8.500 € | 7,5% | 3,8 |
| Da 45 a 54 anni | 150.000 € | 9.995 € | 6,7% | 4,5 |
| Da 55 a 64 anni | 190.616 € | 11.858 € | 6,2% | 5,3 |
| Oltre i 64 anni | 163.115 € | 10.000 € | 6,1% | 4,5 |
Guarda le ultime due colonne, perché è lì che sta la storia vera. La ricchezza netta cresce con l'età, come è normale che sia. Ma la quota liquida scende, dal 10,4 per cento sotto i 34 anni al 6,1 per cento dopo i 64. Detto in altri termini: l'italiano invecchiando diventa più ricco sulla carta e proporzionalmente più bloccato. Il patrimonio si accumula quasi tutto nel mattone.
Il risultato pratico è quello dell'ultima colonna. In nessuna fascia d'età la famiglia mediana italiana arriva a sei mesi di autonomia. Nel momento di massima ricchezza patrimoniale, tra i 45 e i 54 anni, con 150.000 euro di patrimonio netto, la liquidità disponibile copre poco più di quattro mesi di spese. È un patrimonio che sulla carta rassicura e nella vita reale non protegge.
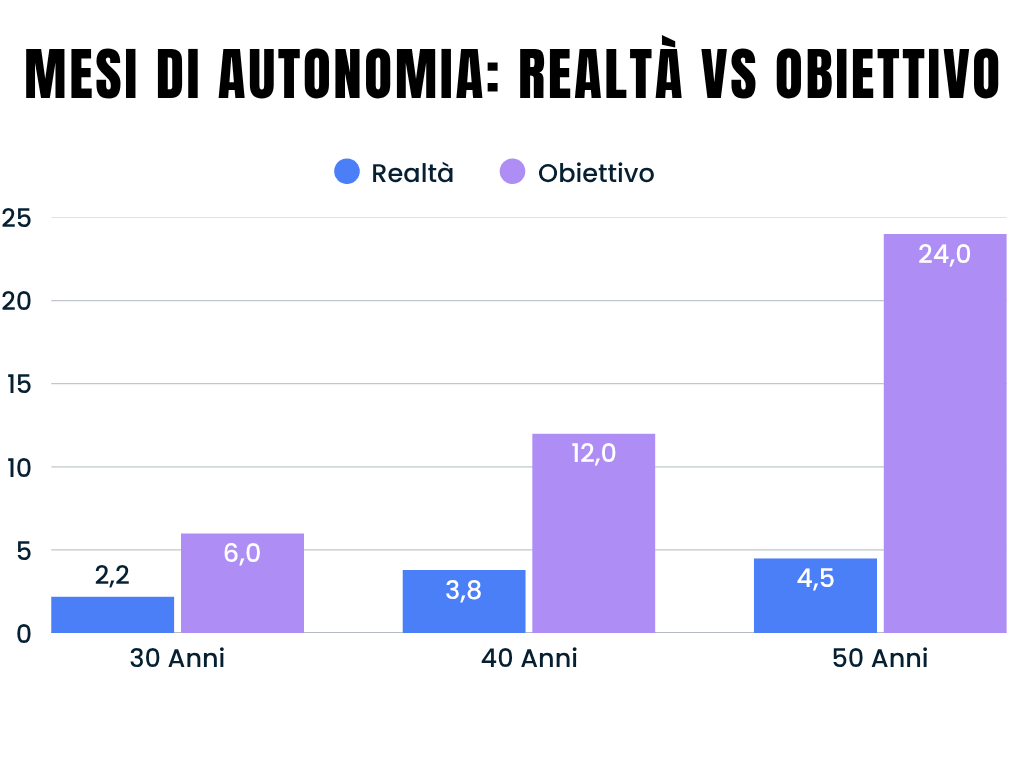
Il divario tra realtà e obiettivo non si chiude con l'età: si allarga. A 30 anni la famiglia mediana copre circa il 37 per cento del traguardo, a 40 anni il 32 per cento, a 50 anni scende al 19 per cento. Non perché le persone smettano di accumulare, ma perché tutto quello che accumulano finisce in una forma che non si può usare senza vendere casa.
i valori mediani ti dicono dove si trova la metà del Paese, non dove dovresti stare tu. Se sei sopra la mediana non sei arrivato, sei semplicemente meno indietro degli altri. Se sei sotto, sappi che il gap si colma partendo dalla liquidità, non dal mattone, ed è più veloce di quanto pensi proprio perché la base di partenza è piccola.
Quanti soldi dovresti avere a 20 anni
A 20 anni parlare di patrimonio può sembrare prematuro, ma è esattamente qui che si costruisce il vantaggio più grande della tua vita: il tempo. Non conta la cifra, che sarà piccola o nulla, conta l'abitudine che installi adesso. Chi a 20 anni impara a mettere da parte anche solo il 10 per cento di quel poco che guadagna, a 40 avrà un patrimonio che gli altri non capiranno come ha costruito.
Il benchmark a questa età è morbido, tra zero e mezzo reddito annuo entro i 25 anni, perché molti stanno ancora studiando o hanno appena iniziato a lavorare. Sulla scala dei mesi il traguardo è ancora più semplice: tre mesi di autonomia, cioè circa 6.700 euro sulla spesa mediana. Le priorità concrete sono tre:
- Costruisci l'abitudine, non il capitale: imposta un risparmio automatico anche minimo, il gesto conta più della cifra.
- Evita il primo debito da consumo: non iniziare la vita adulta con rate per beni che non ti servono.
- Investi in te stesso: a questa età la formazione e le competenze rendono più di qualsiasi investimento finanziario.
Quanti soldi dovresti avere a 30 anni: la guida strategica
A 30 anni la priorità è costruire una base solida per il futuro. Questo significa tre cose insieme: accumulare i primi risparmi veri, iniziare a investire anche con piccole somme e ridurre drasticamente eventuali debiti. È l'età in cui hai finalmente le prime disponibilità economiche, ed è anche quella in cui è più facile cadere nel tranello di spendere per sentirsi arrivati: l'auto nuova, la casa sopra le proprie possibilità, i viaggi a debito.
La domanda vera da farsi è una sola: te lo puoi davvero permettere? Nella maggior parte dei casi la risposta onesta è no. Ed è proprio per questo che dovresti arrivare a questa età senza debiti da consumo, senza rate che ti mangiano lo stipendio prima ancora che arrivi. Molti si indebitano e si raccontano di meritarselo. La verità è che non ti meriti nulla che i tuoi numeri non confermino: se il conto non regge, quella spesa non è un premio, è una zavorra che pagherai a caro prezzo.
Il benchmark ideale a 30 anni
Un obiettivo di riferimento a 30 anni è avere da parte una cifra pari a circa una volta il tuo reddito annuo lordo. Se hai una RAL di 30.000 euro, il traguardo teorico è avere accumulato intorno ai 30.000 euro tra risparmi e primi investimenti. È il criterio più diffuso a livello internazionale per questa fascia d'età.
Se quella cifra ti sembra fuori portata, e per moltissimi trentenni italiani lo è, usa l'altro metro. Il traguardo minimo in mesi di autonomia a 30 anni è sei mesi di spese coperte, cioè circa 13.400 euro sulla spesa mediana. Se hai un contratto a termine, la partita IVA o un reddito discontinuo, alza l'asticella a dodici mesi, perché il tuo rischio di interruzione è più alto e il cuscinetto deve essere proporzionato a quel rischio, non alla tua età.
Il dato reale in Italia
La famiglia italiana mediana con capofamiglia fino a 34 anni ha una ricchezza netta di 48.005 euro. Sembra una cifra rispettabile, finché non guardi da cosa è composta: gli immobili pesano per un valore mediano di 75.000 euro, mentre le attività finanziarie si fermano a 5.000 euro. Cioè poco più di due mesi di spese coperte.
Quei 48.005 euro, quindi, non sono soldi che puoi usare. Sono in gran parte muri, spesso ancora gravati da un mutuo. La distanza tra il traguardo dei sei mesi e la realtà è di circa 8.400 euro, che è il vero obiettivo concreto di questo decennio, molto più della cifra teorica del benchmark internazionale.
C'è un ultimo dato che vale la pena conoscere, e riguarda la tua generazione nel suo insieme: la ricchezza delle famiglie italiane più giovani si è ridotta in modo sostanziale rispetto a vent'anni fa, mentre quella degli over 65 è rimasta sostanzialmente stabile. La scala si è spostata, e non l'hai spostata tu. Ma la conclusione operativa resta quella di sempre: proprio perché parti più indietro, iniziare presto pesa più di quanto pesasse per i tuoi genitori.
Esempio pratico
Luca inizia a lavorare a 25 anni con una RAL di 25.000 euro, che al netto di contributi, IRPEF e addizionali diventano circa 20.400 euro l'anno. Decide di destinare il 15 per cento del netto al futuro, cioè 3.060 euro l'anno, poco più di 255 euro al mese. Divide quella somma in due parti uguali: metà resta liquida sul conto emergenze, metà va in un ETF indicizzato a basso costo con un rendimento medio ipotizzato del 6 per cento.
Dopo cinque anni, a 30 anni compiuti, la fotografia è questa: 7.650 euro di liquidità accantonata e 8.896 euro nell'ETF, di cui 1.246 generati dai rendimenti. Totale 16.546 euro. Sul benchmark internazionale copre il 66% del traguardo. Sulla scala dei mesi ha superato l'obiettivo, con circa sette mesi di autonomia contro i sei richiesti, ed è tre volte sopra la mediana italiana della sua fascia. Non ha fatto nulla di eroico: ha solo iniziato presto e non ha smesso.
Strategie per raggiungere l'obiettivo a 30 anni
- Imposta il risparmio in automatico: destina tra il 15 e il 20 per cento del reddito prima ancora di poterlo spendere.
- Azzera i debiti a breve termine: priorità a carte di credito e prestiti personali, che erodono il capitale con interessi alti.
- Costruisci prima i mesi, poi il capitale: il primo obiettivo è il cuscinetto liquido, solo dopo ha senso spingere sugli investimenti.
- Investi presto e con costanza: sfrutta l'interesse composto con strumenti semplici come ETF o fondi indicizzati.
Gli errori da evitare a questa età sono due: non pianificare, affidandosi al caso invece che a obiettivi chiari, e rimandare gli investimenti pensando che con poco non valga la pena, quando è vero l'esatto opposto.
Quanti soldi dovresti avere a 40 anni: obiettivi reali e strategie
I 40 anni segnano la fase di consolidamento, la vera rampa di lancio verso un futuro economico solido. In questo decennio l'obiettivo è aumentare i risparmi, diversificare gli investimenti e pianificare seriamente il lungo termine, pensione compresa. È l'età in cui i frutti di quello che hai seminato a 30 anni iniziano a vedersi, oppure in cui paghi il conto di non aver seminato nulla.
Il benchmark ideale a 40 anni
A 40 anni un traguardo di riferimento è avere accumulato circa tre volte il tuo reddito annuo lordo. Con una RAL di 40.000 euro l'obiettivo si aggira sui 120.000 euro. Sulla scala dei mesi il traguardo è dodici mesi di autonomia, circa 26.900 euro sulla spesa mediana: un anno intero di vita coperto senza entrate.
Il dato reale in Italia
La famiglia mediana tra i 35 e i 44 anni ha una ricchezza netta di 114.000 euro, con un valore mediano degli immobili di 120.000 euro. Nota il rapporto tra i due numeri: il patrimonio netto è più basso del valore della casa, e la spiegazione è una sola, il mutuo ancora da estinguere. È la fascia d'età più indebitata del Paese.
Le attività finanziarie mediane si fermano a 8.500 euro, meno di quattro mesi di autonomia, contro i dodici del traguardo. La quota liquida è scesa al 7,5 per cento del patrimonio: rispetto ai trentenni la ricchezza è più che raddoppiata ma la parte utilizzabile è cresciuta di appena 3.500 euro. C'è poi un dato della Banca d'Italia che chiude il quadro senza giri di parole: una quota molto rilevante di famiglie italiane chiude l'anno con un risparmio pari a zero. Non poco: zero.
Esempio pratico
Maria, ingegnere con una RAL di 40.000 euro, porta a casa circa 28.100 euro netti l'anno. Dai 30 anni destina il 20 per cento del netto al futuro, cioè 5.620 euro l'anno, pari a 468 euro al mese, investiti in un portafoglio diversificato con un rendimento medio ipotizzato del 6 per cento.
Dopo dieci anni ha versato 56.200 euro di tasca propria e si ritrova con 76.750 euro: oltre 20.000 euro sono arrivati dai rendimenti. Sul benchmark internazionale copre il 64 per cento del traguardo delle tre volte il lordo. Sulla scala dei mesi supera i trentatré, contro i dodici richiesti, e ha quasi nove volte la liquidità della famiglia mediana della sua fascia. La differenza rispetto a chi è rimasto fermo non è il reddito, è la costanza.
Strategie per raggiungere l'obiettivo a 40 anni
- Aumenta i contributi pensionistici: sfrutta le agevolazioni fiscali della previdenza complementare, costruisci il futuro risparmiando tasse oggi.
- Diversifica davvero gli investimenti: combina azioni, obbligazioni ed eventualmente immobili per ridurre il rischio complessivo.
- Non far coincidere patrimonio e mattone: se tutto quello che accumuli finisce nel mutuo, a 50 anni ti ritroverai patrimonializzato e senza liquidità, come la maggioranza degli italiani.
- Accelera il mutuo se ha senso: valuta il tasso che paghi rispetto al rendimento atteso, non estinguere per istinto.
L'errore più costoso di questo decennio è rimandare ancora la costruzione di un fondo pensione, perché ogni anno perso qui pesa moltissimo sul risultato finale. Il secondo è continuare ad accumulare debiti per beni superflui, quando a 40 anni dovresti averne il meno possibile.
Quanti soldi dovresti avere a 50 anni: sicurezza, scelte e libertà
A 50 anni sei oltre il giro di boa e la fase pensionistica si avvicina, anche se per molti solo sulla carta. Il vero obiettivo a questa età non è lavorare fino all'ultimo giorno, ma arrivarci con la possibilità di scegliere: continuare per passione, rallentare o fermarsi del tutto. È la differenza tra subire il lavoro e poterlo decidere.
Te lo dico per esperienza diretta. Ho investito tutto me stesso in giovane età e ho raggiunto la libertà finanziaria nel 2018, a 36 anni. Da allora lavoro solo quando e come voglio, e ti garantisco che quella libertà di scelta vale ogni sacrificio fatto prima. Se giochi bene le tue carte prima dei 50, puoi arrivarci con serenità e opzioni aperte. In questo decennio l'obiettivo diventa preservare il patrimonio accumulato, pianificare la successione e ottimizzare i risparmi in vista della pensione.
Il benchmark ideale a 50 anni
A 50 anni il traguardo di riferimento è avere da parte circa sei volte il tuo reddito annuo lordo. Con una RAL di 50.000 euro si parla di un patrimonio nell'ordine dei 300.000 euro, e chi punta a una pensione anticipata o a una vera indipendenza dovrebbe mirare più in alto. Sulla scala dei mesi il minimo è ventiquattro mesi di autonomia, circa 53.800 euro.
È da questa età che le due scale iniziano a divergere in modo netto, ed è giusto che sia così. I ventiquattro mesi ti dicono se sei protetto. Il multiplo del reddito ti dice se sarai libero. A cinquant'anni servono entrambi, ma il secondo diventa la partita principale.
Il dato reale in Italia
Qui il divario tocca il suo massimo. La famiglia mediana tra i 45 e i 54 anni ha una ricchezza netta di 150.000 euro, con immobili per un valore mediano di 147.500. Le attività finanziarie? 9.995 euro. Il 6,7 per cento del patrimonio. Quattro mesi e mezzo di autonomia contro i ventiquattro del traguardo: significa coprire il 19 per cento dell'obiettivo, nel momento di massima capacità reddituale della vita e con la pensione ormai a vista.
Non è un caso isolato né un incidente statistico. È la conseguenza diretta di un modello di accumulo che ha destinato per decenni quasi tutto il risparmio disponibile al mattone, lasciando fuori quasi completamente gli strumenti finanziari. La ricchezza netta media nazionale supera i 400.000 euro per famiglia secondo i dati più recenti, ma quel numero è gonfiato dai grandi patrimoni: il decimo più ricco ne detiene da solo una quota molto rilevante. La famiglia mediana sta dove vedi qui sopra.
Esempio pratico
Giovanni, manager con una RAL di 50.000 euro, porta a casa circa 32.700 euro netti. Dai 28 anni destina il 20 per cento del netto al futuro, cioè 6.540 euro l'anno, pari a 545 euro al mese, investiti con un rendimento medio ipotizzato del 6 per cento.
Dopo ventidue anni, a 50 compiuti, ha versato 143.880 euro e si ritrova con 297.693 euro. Oltre 153.000 euro, più della metà del totale, sono stati generati dai rendimenti e non dai suoi versamenti. È il momento in cui l'interesse composto smette di essere una teoria e diventa il socio di maggioranza del tuo patrimonio. Copre il 99 per cento del benchmark delle sei volte il lordo, e sulla scala dei mesi è fuori scala. Nessun colpo di fortuna: ventidue anni senza saltare un mese.
Strategie per raggiungere l'obiettivo a 50 anni
- Proteggi il patrimonio: sposta gradualmente una parte degli investimenti verso opzioni meno rischiose, il tempo per recuperare i crolli si è ridotto.
- Sblocca la liquidità: se il tuo patrimonio è quasi tutto immobiliare, questo è il decennio per costruire la parte finanziaria che ti manca.
- Ottimizza i contributi pensionistici: sfrutta al massimo le deduzioni fiscali disponibili negli ultimi anni di lavoro.
- Pianifica le spese future: metti in conto assistenza sanitaria, tempo libero e sostegno eventuale ai figli.
Gli errori da evitare sono mantenere un portafoglio troppo aggressivo che metterebbe a rischio il capitale accumulato, e sottovalutare l'inflazione, assicurandosi invece che gli investimenti crescano abbastanza da difendere il potere d'acquisto nel tempo.
Quanti soldi dovresti avere a 60 anni
A 60 anni sei alla soglia della pensione e il gioco cambia natura: non si tratta più di accumulare, ma di gestire e proteggere quello che hai costruito perché duri tutta la vita che ti resta davanti. Il benchmark di riferimento è avere circa otto volte il tuo reddito annuo lordo, cioè intorno ai 240.000 euro con una RAL di 30.000. Sulla scala dei mesi il minimo è trentasei, circa 80.600 euro, ma a questa età è il multiplo del reddito il metro che conta davvero.
Il dato italiano di riferimento è quello della fascia tra i 55 e i 64 anni: ricchezza netta mediana di 190.616 euro e attività finanziarie per 11.858 euro. È il massimo patrimonio della vita, con appena il 6,2 per cento in forma disponibile. A questa età le priorità diventano nette:
- Conosci la tua pensione reale: verifica quanto prenderai davvero e colma per tempo l'eventuale differenza col tenore di vita che vuoi.
- Riduci il rischio del portafoglio: a 60 anni non puoi permetterti di recuperare da un crollo come a 30.
- Pianifica la successione: proteggi ciò che lasci e chi ami, con gli strumenti giusti e per tempo.
Come calcolare il tuo obiettivo personale in 3 passi
I benchmark generali sono una bussola, ma il tuo numero vero dipende da te. Ecco come ricavarlo in modo semplice, senza fogli di calcolo complicati.
- Passo 1, calcola la tua spesa mensile reale: non quella che pensi di avere, quella che risulta dall'estratto conto degli ultimi dodici mesi diviso dodici. È la base del metro più onesto.
- Passo 2, moltiplica per i mesi della tua età: 3 mesi entro i 25 anni, 6 a 30 (12 se il reddito è instabile), 12 a 40, 24 a 50, 36 a 60. Questo è il tuo obiettivo di resilienza.
- Passo 3, affianca il traguardo di libertà: prendi la tua RAL e moltiplicala per il fattore della tua età, cioè 1 a 30 anni, 3 a 40, 6 a 50, 8 a 60. Se punti a smettere di lavorare prima, alza il fattore.
Un esempio concreto: se hai 40 anni, una spesa mensile reale di 2.000 euro e una RAL di 35.000, il tuo obiettivo di resilienza è 24.000 euro (dodici mesi) e il tuo traguardo di libertà è 105.000 euro. Il primo lo costruisci prima, il secondo è la direzione del decennio. Se vuoi essere libero a 55 anni invece che a 67, il secondo numero va alzato, perché ti serviranno più anni di autonomia coperti dal capitale.
Il tuo traguardo per età
Inserisci i tuoi numeri: in un istante vedi quanti mesi di vita ti puoi permettere oggi, quanto ti manca ai due traguardi della tua età e dove ti trovi rispetto alla famiglia italiana mediana.
Nei risparmi metti conti, deposito, investimenti e fondi pensione. La casa in cui vivi non conta.
L'interesse composto: perché iniziare presto conta più di quanto versi
Se c'è una sola cosa che voglio ti resti da questa guida, è questa: nel lungo periodo, il momento in cui inizi pesa più della cifra che metti da parte. È l'effetto dell'interesse composto, cioè il rendimento che matura non solo sul capitale versato, ma anche sugli interessi già accumulati. Con il tempo la crescita non è lineare, è esponenziale, e questo cambia tutto.
Ti do il confronto con i numeri, perché su questo tema girano molte semplificazioni. Prendi due persone che versano entrambe 200 euro al mese fino ai 65 anni, con un rendimento medio del 7 per cento. La prima inizia a 25 anni, la seconda a 35.
| Inizia a 25 anni | Inizia a 35 anni | |
|---|---|---|
| Versamento mensile | 200 € | 200 € |
| Capitale versato in totale | 96.000 € | 72.000 € |
| Montante a 65 anni | 524.963 € | 243.994 € |
Ventiquattromila euro di versamenti in più, spalmati su dieci anni di anticipo, producono 280.969 euro in più al traguardo. Non è la cifra mensile ad aver fatto la differenza: è il tempo che quella cifra ha avuto per lavorare. Ecco perché a chi ha 20 o 30 anni dico sempre la stessa cosa: la tua giovinezza finanziaria è un vantaggio che non tornerà, non sprecarlo aspettando di guadagnare di più.
Ho preparato un calcolatore dell'interesse composto gratuito dove inserisci versamento, durata e rendimento e vedi il risultato in tempo reale. Provalo con la tua situazione, è il modo più veloce per capire perché il tempo conta così tanto.
Gli errori che distruggono il patrimonio, decennio per decennio
Costruire richiede anni, distruggere basta un errore ripetuto. Ecco le trappole più comuni a ogni età, quelle che vedo rovinare i conti di persone anche con buoni redditi:
- A 20 anni, il primo debito da consumo: iniziare la vita adulta con rate per beni superflui installa l'abitudine sbagliata proprio quando conta di più.
- A 30 anni, spendere per apparire: l'auto, la casa e i viaggi sopra le proprie possibilità per sentirsi arrivati sono la zavorra numero uno di questo decennio.
- A 40 anni, gonfiare lo stile di vita: far crescere le spese alla stessa velocità dello stipendio azzera ogni aumento e blocca l'accumulo.
- A 50 anni, restare troppo esposti al rischio: tenere un portafoglio aggressivo quando manca poco alla pensione può cancellare anni di risparmi in un solo crollo.
- A 60 anni, ignorare l'inflazione e la successione: non proteggere il capitale dalla perdita di potere d'acquisto e non pianificare cosa si lascia sono gli ultimi due errori, spesso i più cari.
C'è poi un errore che attraversa tutti i decenni ed è il più italiano di tutti: confondere il patrimonio con la liquidità. I dati che hai visto sopra lo raccontano meglio di qualsiasi spiegazione. Puoi avere 150.000 euro di ricchezza netta e non riuscire a coprire cinque mesi di spese, perché quei soldi sono muri e i muri non pagano le bollette.
Consigli generali validi per tutte le età
Qualunque sia la tua età oggi, esistono alcune regole senza tempo che accelerano la crescita finanziaria a prescindere dal punto di partenza. Sono i pilastri su cui poggia tutto il resto.
Automatizza i risparmi
Rendi il risparmio la prima spesa del mese, non l'ultima. Imposta un trasferimento automatico verso un conto separato appena arriva ogni entrata, prima di avere la possibilità di spenderla altrove. È il singolo cambiamento che sposta di più, perché toglie la decisione dalle tue mani e la affida al sistema.
Monitora il tuo budget con regolarità
Analizza ogni mese le tue spese per individuare sprechi, abitudini sbagliate e margini di miglioramento. Vale la vecchia regola: se non lo misuri, non lo migliori. Un budget tenuto con costanza ti mostra dove finiscono davvero i tuoi soldi, ed è sorprendente quanto emerga la prima volta che lo fai sul serio.
Affidati a un consulente indipendente, se serve
Se non riesci a gestire da solo la tua situazione, evita almeno di improvvisare. Affidati a un consulente davvero indipendente, che lavori nel tuo interesse e non per vendere i prodotti di una banca. La differenza tra i due tipi di consulenza è enorme e incide direttamente sul tuo patrimonio nel lungo periodo.
Investi in educazione finanziaria
Più conosci i meccanismi del denaro, meno ne sprechi. Ogni euro investito nella tua formazione finanziaria torna moltiplicato sotto forma di errori evitati e opportunità colte. È la ragione per cui ho costruito un percorso pratico per chi vuole partire con il piede giusto, che trovi qui sotto.
Domande frequenti su quanti soldi avere in base all'età
Quanti soldi dovrebbe avere in banca un trentenne in Italia?
Il benchmark internazionale indica circa una volta il reddito annuo lordo, quindi intorno ai 25.000 o 30.000 euro per una RAL media. Il dato reale è molto distante: secondo la Banca d'Italia la famiglia mediana con capofamiglia fino a 34 anni ha 5.000 euro di attività finanziarie. Il traguardo intermedio realistico, e quello su cui ti consiglio di concentrarti per primo, sono sei mesi di spese coperte, circa 13.400 euro sulla spesa mediana italiana.
Quanti soldi avere da parte a 40 anni?
Il benchmark internazionale indica circa tre volte il reddito annuo lordo, quindi 120.000 euro con una RAL di 40.000. Sulla scala dei mesi il traguardo è un anno intero di spese coperte, circa 26.900 euro sulla spesa mediana italiana. La realtà è lontana: la famiglia mediana con capofamiglia tra i 35 e i 44 anni ha 8.500 euro di attività finanziarie, meno di quattro mesi di autonomia. È il decennio in cui alzare la quota di risparmio e iniziare sul serio con la previdenza complementare.
Quanti soldi avere da parte a 50 anni?
Il riferimento è circa sei volte il reddito annuo lordo, cioè 300.000 euro con una RAL di 50.000, e chi punta a smettere prima deve mirare più in alto. Il minimo sulla scala dei mesi è di ventiquattro mesi di spese, circa 53.800 euro. La famiglia mediana tra i 45 e i 54 anni ha 150.000 euro di ricchezza netta ma solo 9.995 euro di attività finanziarie: quattro mesi e mezzo di autonomia, il 19 per cento del traguardo, nel momento di massima capacità di reddito della vita.
Quanto ha in media sul conto un trentenne italiano?
La Banca d'Italia non pubblica il saldo del conto corrente per età, ma pubblica il dato più utile: le attività finanziarie, cioè conti, depositi, titoli e altri strumenti. Per le famiglie con capofamiglia fino a 34 anni il valore mediano è di 5.000 euro. Uso la mediana e non la media perché la media è gonfiata dai pochi patrimoni grandi: la mediana ti dice dove si trova davvero la metà delle famiglie della tua età.
Qual è il patrimonio mediano a 30, 40 e 50 anni in Italia?
Secondo le tavole della Banca d'Italia la ricchezza netta mediana è di 48.005 euro fino a 34 anni, 114.000 euro tra i 35 e i 44, 150.000 euro tra i 45 e i 54. Il dato più importante però è un altro: le attività finanziarie, cioè la parte davvero utilizzabile, sono rispettivamente 5.000, 8.500 e 9.995 euro. Tutto il resto è immobiliare e non spendibile senza vendere casa.
Perché usi il reddito lordo e non il netto per il benchmark?
Perché il criterio internazionale nasce così ed è l'unico modo per rendere il confronto omogeneo tra Paesi con sistemi fiscali diversi. Nella pratica, per un dipendente italiano il netto si colloca tra il 65 e l'82 per cento del lordo a seconda dello scaglione: il calcolo passa per i contributi previdenziali, gli scaglioni IRPEF, le detrazioni da lavoro dipendente, l'ulteriore detrazione del taglio del cuneo fiscale e le addizionali locali. Nella guida trovi la tabella di conversione con le aliquote 2026.
Sono in ritardo se ho meno della cifra ideale per la mia età?
Se guardi i dati Banca d'Italia scoprirai che la stragrande maggioranza degli italiani è sotto il benchmark internazionale a ogni età, quindi la domanda giusta non è se sei in ritardo rispetto agli altri. La domanda giusta è quanti mesi di autonomia hai oggi e in che direzione si sta muovendo quel numero. Una traiettoria in salita conta più di una fotografia lusinghiera.
Quanto dovrei risparmiare ogni mese per raggiungere questi obiettivi?
Una regola solida è destinare tra il 15 e il 20 per cento del reddito netto al risparmio e agli investimenti, impostandolo in automatico appena arriva lo stipendio. La percentuale esatta dipende dalla tua età e da quanto hai già accumulato: chi parte tardi deve alzare la quota, chi inizia presto può permettersi percentuali più basse contando sul tempo e sull'interesse composto.
Il valore della casa conta nel calcolo del patrimonio?
Nel calcolo dei benchmark per età si considera il patrimonio destinato al futuro, quindi risparmi, investimenti e fondi pensione, ma non la prima casa in cui vivi. Quella è un bene che usi, non un capitale liquido da spendere. I dati della Banca d'Italia mostrano esattamente perché la distinzione è cruciale: una famiglia con 150.000 euro di ricchezza netta può avere meno di 10.000 euro effettivamente disponibili.
Cosa sono i mesi di autonomia e perché li preferisci ai multipli del reddito?
I mesi di autonomia si calcolano dividendo le tue attività finanziarie per la tua spesa mensile reale, e ti dicono per quanto tempo potresti vivere se le entrate si fermassero domani. Non li preferisco ai multipli del reddito: li affianco, perché misurano cose diverse. I mesi misurano quanto sei protetto, il multiplo misura quanto sarai libero. Fino ai 40 anni conta più il primo, dopo i 50 diventa dominante il secondo.
Conclusione
La gestione del denaro non è una gara, è un viaggio lungo che richiede costanza, disciplina e lucidità a qualunque età. Quando sei giovane hai più tempo per recuperare, ma sei anche più esposto alle trappole dell'emotività: gli acquisti impulsivi, le spese fatte per dimostrare qualcosa agli altri invece che per costruire qualcosa per te. Con l'età i margini di errore si riducono, ed è per questo che ogni decennio ha i suoi obiettivi e le sue priorità.
Se dovessi lasciarti una sola domanda al posto di tutte le tabelle di questa guida, sarebbe questa: quanti mesi puoi comprarti oggi? Non quanto vale quello che possiedi, non quanto guadagni, non quanto hai speso per far vedere agli altri che stai bene. Quanti mesi di vita puoi permetterti se domani tutto si ferma. È l'unico numero che ti dice davvero quanto sei libero, e ogni mese che aggiungi è un pezzo di vita che ti ricompri.
I benchmark ti dicono dove dovresti essere, i dati Banca d'Italia ti dicono dove sono gli altri, ma nessuno dei due decide dove arriverai tu. Quello lo decide il sistema che ti costruisci per gestire ogni euro che entra, mese dopo mese. Chi ha un metodo raggiunge i propri traguardi anche partendo da un reddito modesto, chi va a intuito resta indietro anche guadagnando bene.
Se leggendo questa guida ti sei reso conto che ti manca proprio quel sistema, ho costruito uno strumento pensato esattamente per questo. Si chiama Le Fondamenta del Controllo Finanziario ed è il kit pratico che ti mette in mano il metodo, i modelli e le abitudini per dare ordine al tuo denaro a qualsiasi età e reddito, con la masterclass completa sul metodo dei 6 barattoli. È il passo che trasforma la teoria di questa guida in pratica quotidiana.
Vuoi capire da dove partire davvero?
Se prima ancora di scegliere uno strumento vuoi capire il tuo punto di partenza, fai il quiz gratuito sulla mentalità finanziaria: scopri il tuo profilo, ricevi il tuo punteggio e alcune strategie su misura in base al tuo approccio con il denaro. È un buon modo per iniziare con consapevolezza prima di mettere mano ai numeri.
Fonti dei dati citati
Tutti i numeri di questa guida arrivano da fonti ufficiali e verificabili. Ecco dove puoi controllarli tu stesso:
- Banca d'Italia, Indagine sui bilanci delle famiglie italiane: valori mediani della ricchezza familiare per fascia d'età, comprese attività finanziarie e immobili. Consulta la pubblicazione
- Banca d'Italia, Conti distributivi sulla ricchezza delle famiglie: distribuzione della ricchezza, concentrazione e valori medi e mediani a livello nazionale. Consulta le statistiche
- ISTAT, Le spese per i consumi delle famiglie: spesa mensile mediana e media delle famiglie italiane, base di calcolo dei mesi di autonomia. Consulta il comunicato
- OCSE, Average annual wages: andamento dei salari medi annui reali nei Paesi membri, base del confronto internazionale. Consulta i dati
- Legge 30 dicembre 2025 n. 199 (Legge di Bilancio 2026): aliquote IRPEF vigenti dal periodo d'imposta 2026, con la riduzione del secondo scaglione dal 35 al 33 per cento.
Questa guida ha finalità informative ed educative e non costituisce consulenza finanziaria personalizzata. Le simulazioni si basano su ipotesi di rendimento indicate di volta in volta e i rendimenti passati non garantiscono quelli futuri. I calcoli fiscali sono stime medie per un lavoratore dipendente e possono variare in base a regione, comune, detrazioni e situazione personale.
P.S.: Pensi questo sia stato un post di valore e che possa aiutare anche altre persone?
Allora condividilo taggando le persone che ritieni possano essere interessate a queste informazioni. Trovi i pulsanti di condivisione qui sotto.
A te non costa nulla, ma sarà un modo per aiutare altre persone e farmi capire che sei una persona che valorizza il lavoro di qualità, anche se ne hai avuto acesso gratuitamente.