Budget annuale 2027: come pianificare l’anno che viene
Tempo di lettura: 22 minuti
Il budget annuale 2027 non è una lista di buoni propositi finanziari da dimenticare a febbraio. È il piano operativo che ti dice, mese per mese, dove andranno i tuoi soldi e dove ti porteranno.
In questo articolo trovi la checklist completa per pianificare l'intero anno prima che inizi, il sistema dei 6 Barattoli applicato ai 12 mesi, la mappa delle spese prevedibili e un cruscotto trimestrale per restare in rotta senza ossessioni.
📌 IN SINTESI: COSA SCOPRIRAI IN QUESTO ARTICOLO
- ◆Perché il budget annuale va costruito prima che l'anno inizi, non quando è già in corso.
- ◆La mappa completa delle spese prevedibili mese per mese: dalla tredicesima alle vacanze, dal bollo ai regali di Natale.
- ◆Come applicare il sistema dei 6 Barattoli su base annuale (non solo mensile) per avere il quadro completo.
- ◆Come impostare obiettivi SMART finanziari per l'anno nuovo con traguardi trimestrali misurabili.
- ◆Il cruscotto trimestrale: 4 check-in all'anno per restare in rotta senza diventare ossessivi.
- ◆La checklist operativa di fine anno per chiudere l'anno vecchio e aprire il nuovo con il piano già attivo.
Ogni anno, a gennaio, milioni di persone si promettono: "Quest'anno risparmio di più." Poi arriva marzo, arriva il bollo, arriva la vacanza di Pasqua, e i buoni propositi finiscono in un cassetto insieme al planner nuovo, se non già a febbraio.
Il problema non è la mancanza di volontà. Il problema è la mancanza di un piano.
Un budget annuale 2027 costruito prima che l'anno inizi è la differenza tra navigare a vista e avere una rotta precisa, con tappe intermedie e correzioni previste.
Lo dico per esperienza diretta. Ogni anno, tra novembre e dicembre, dedico una giornata intera alla pianificazione finanziaria dell'anno successivo. Mi basta una giornata perché ho già i miei numeri analizzati al centesimo quotidianamente e piani di breve, media e di lungo periodo.
Lo faccio da oltre 15 anni.
Non è un rituale esoterico: è un esercizio pratico che mi ha permesso di arrivare alla libertà finanziaria nel 2018 e di mantenerla fino ad oggi (anzi addirittura migliorarla senza lavorare). Ogni grande anno finanziario della mia vita è iniziato con un foglio Excel, non con un desiderio.
In questo articolo ti guido passo per passo nella costruzione del tuo budget annuale: dalla fotografia dell'anno che sta finendo, alla pianificazione delle spese prevedibili, fino al cruscotto trimestrale che ti terrà in rotta per tutti i 12 mesi.
Perché il budget annuale va fatto prima che l'anno inizi
Il budget mensile ti dice dove vanno i soldi questo mese. Il budget annuale ti dice dove andranno i soldi quest'anno. Sono due strumenti complementari, ma il secondo è quello che dà la visione d'insieme e previene le sorprese.
⚠ IL PARADIGMA DISTRUTTIVO
"Il budget annuale è una perdita di tempo. Non posso prevedere cosa succederà tra 6 mesi. Gestisco mese per mese e mi adatto."
Conseguenze: scadenze che arrivano "a sorpresa" (bollo, assicurazione, tasse), vacanze pagate a debito, dicembre senza margine per i regali, zero visione su quanto hai risparmiato nell'anno, nessun progresso misurabile verso obiettivi di lungo termine.
La realtà è che, da mia esperienza personale, il 70-80% delle spese annuali è prevedibile. Sai che a marzo c'è il bollo. Sai che ad agosto vai in vacanza. Sai che a dicembre ci sono i regali. Sai che a giugno e novembre ci sono le tasse. Queste non sono sorprese: sono appuntamenti che puoi pianificare con 12 mesi di anticipo.
✅ IL NUOVO PARADIGMA
"Il budget annuale è la mappa del mio anno finanziario. Non prevedo l'imprevedibile: pianifico il prevedibile. Così quando arriva l'imprevisto, ho le risorse per gestirlo senza smontare tutto il piano."
Passo 1: Chiudere l'anno con la fotografia reale
Prima di pianificare l'anno nuovo, devi sapere dove sei oggi. Il primo passo è la chiusura finanziaria dell'anno che sta finendo: una fotografia onesta e completa di come è andato l'anno.
CHECKLIST CHIUSURA DELL'ANNO
1. Entrate totali dell'anno: stipendi, bonus, tredicesima, rendite, entrate extra. Somma tutto.
2. Spese totali dell'anno: esporta i movimenti bancari di tutti i 12 mesi. Classificali nelle 4 macro-categorie (fisso, variabile, discrezionale, risparmio/investimento).
3. Tasso di risparmio reale: (entrate totali - spese totali) / entrate totali × 100. Questo numero ti dice la verità.
4. Patrimonio netto al 31 dicembre: liquidità + investimenti + immobili (valore stimato) - debiti totali.
5. Fondo emergenza: a quanti mesi di spese essenziali corrisponde? È sufficiente?
6. Obiettivi dell'anno: li avevi? Li hai raggiunti? Se no, perché?
Questa fotografia è il punto di partenza del tuo budget annuale. Senza di essa, stai pianificando al buio. Con essa, sai esattamente dove intervenire.
Se non hai mai fatto questo esercizio, parti da qui: scarica gli estratti conto dell'intero anno e dedicaci 2-3 ore un pomeriggio. Usa i calcolatori finanziari gratuiti per i calcoli. La prima volta è la più lunga; dalla seconda diventa routine.
Prima di aggiungere qualcosa, togli
Il modo più rapido per migliorare un budget è eliminare, prima ancora di aggiungere risparmi o investimenti. Nassim Taleb la chiama via negativa: spesso si ottiene di più togliendo ciò che non serve che aggiungendo qualcosa di nuovo.
Prendi gli estratti conto dell'anno ed evidenzia ogni spesa ricorrente: abbonamenti, servizi, polizze, tariffe, iscrizioni. Per ciascuna fai una sola domanda: "Se oggi non l'avessi, la sottoscriverei?" Se la risposta è no, disdici adesso, senza aspettare gennaio.
Le spese ricorrenti sono le più insidiose perché si rinnovano da sole: hai deciso una volta e da allora nessuno ti ha più chiesto conferma. In compenso ogni taglio lavora per te tutto l'anno: un abbonamento da 15€ al mese eliminato oggi libera 180€ l'anno, senza nessuno sforzo in più.
Passo 2: La mappa delle spese prevedibili, mese per mese
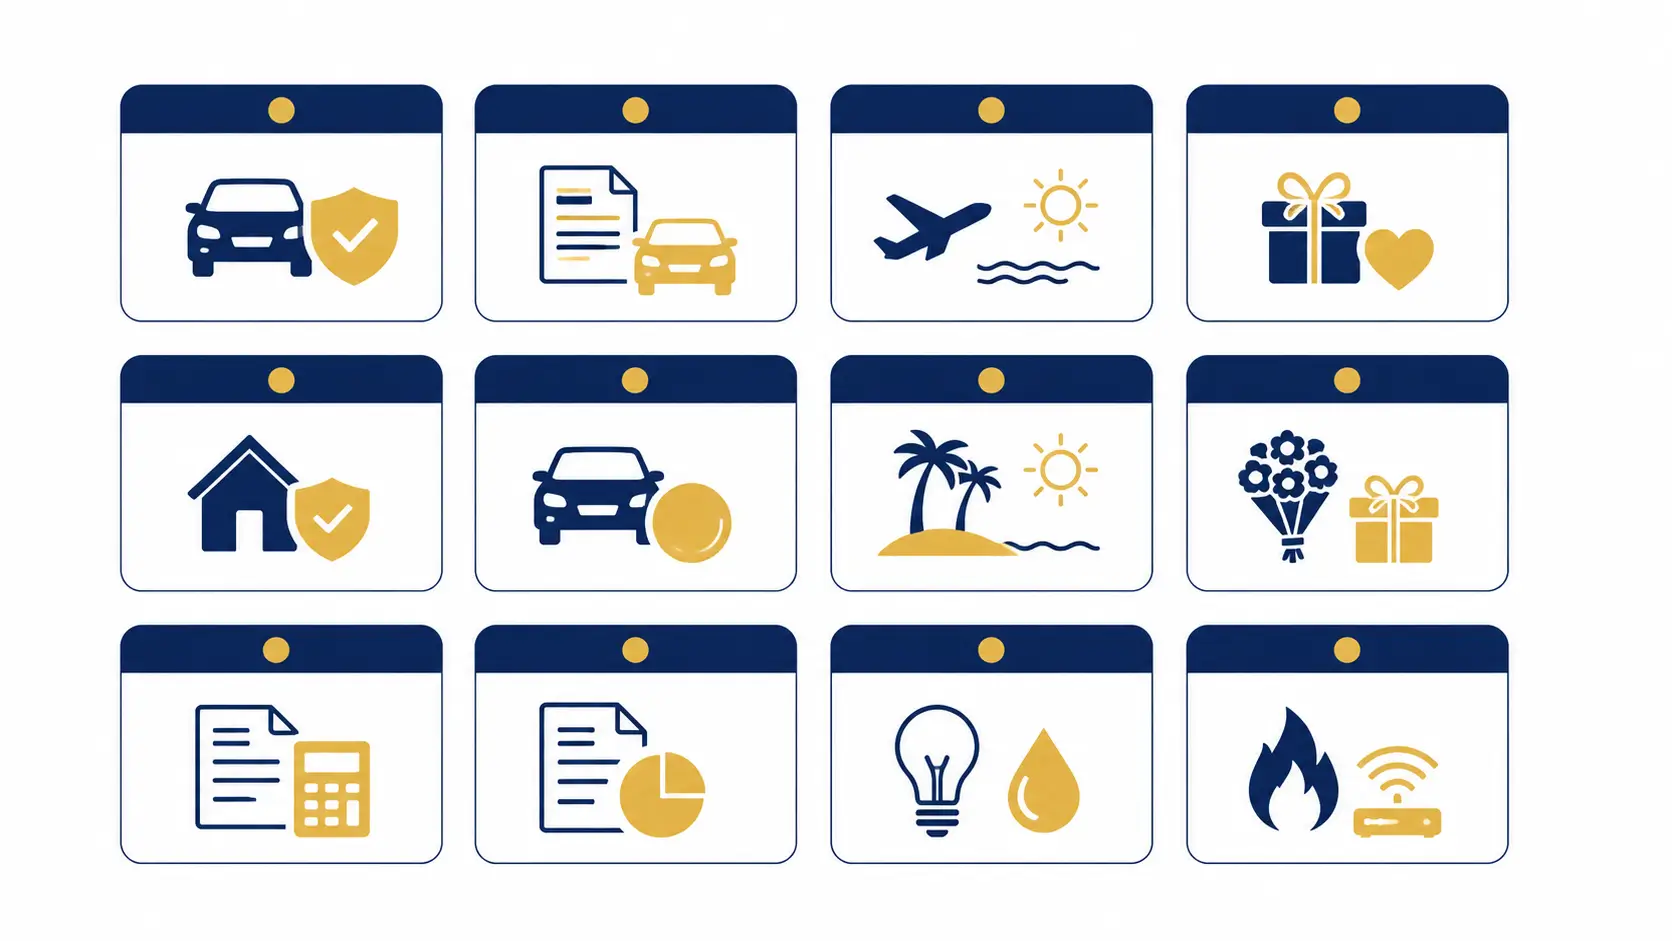
Il cuore del budget annuale è la mappa delle spese prevedibili. Queste sono le spese che sai già che arriveranno, ma che la maggior parte delle persone tratta come "sorprese" perché non le ha pianificate.
| Mese | Spese prevedibili tipiche | Accantonamento mensile |
|---|---|---|
| Gennaio | Saldi (tentazione di spesa), rinnovo abbonamenti annuali, riscaldamento alto | Abbonamenti ÷ 12 |
| Febbraio | Ultima rata riscaldamento invernale, San Valentino | |
| Marzo | Bollo auto, tagliando/revisione, inizio spese primaverili | Bollo ÷ 12 |
| Aprile | Pasqua (viaggi, pranzi), cambio gomme, manutenzione casa primaverile | Vacanze Pasqua ÷ 12 |
| Maggio | Assicurazione auto (scadenza comune), comunioni/cresime | Assicurazione ÷ 12 |
| Giugno | Saldo e primo acconto tasse (se P.IVA), chiusura scuola figli, inizio estate | Tasse ÷ 12 |
| Luglio | Vacanze estive, centri estivi figli, saldi estivi | Vacanze ÷ 12 |
| Agosto | Vacanze (picco spesa), meno entrate per P.IVA, bollette AC | |
| Settembre | Rientro scuola (libri, materiali, abbigliamento), ripresa attività sportive figli | Scuola ÷ 12 |
| Ottobre | Cambio gomme invernali, riscaldamento che riparte, rinnovi assicurativi | Gomme ÷ 12 |
| Novembre | Secondo acconto tasse (se P.IVA), Black Friday (tentazione), riscaldamento pieno | Tasse ÷ 12 |
| Dicembre | Regali di Natale, cene, tredicesima (entrata), capodanno | Regali ÷ 12 |
Il trucco è semplice: prendi ogni spesa prevedibile, dividila per 12 e metti da parte la quota ogni mese fin da gennaio. Quando arriva la scadenza, i soldi sono già lì. Zero stress, zero debito, zero sforamenti.
Esempio pratico: le 8 spese annuali più comuni
| Spesa prevedibile | Importo stimato | Accantonamento mensile |
|---|---|---|
| Assicurazione auto | 600€ | 50€ |
| Bollo auto | 250€ | 21€ |
| Vacanze estive | 2.000€ | 167€ |
| Regali Natale | 500€ | 42€ |
| Tagliando/revisione auto | 350€ | 29€ |
| Cambio gomme (2×) | 200€ | 17€ |
| Rientro scuola (figli) | 400€ | 33€ |
| Abbonamenti annuali | 300€ | 25€ |
| TOTALE | 4.600€ | 384€/mese |
Importi indicativi per una famiglia italiana media. Personalizza con i tuoi numeri reali.
384€ al mese di accantonamento sembrano tanti. Ma senza questo accantonamento, quelle stesse spese arrivano tutte insieme e distruggono il budget mensile. Spalmarle su 12 mesi le rende gestibili e invisibili.
Passo 3: I 6 Barattoli su base annuale
Se conosci il sistema dei 6 Barattoli, sai come funziona su base mensile. Ma per il budget annuale serve un passo in più: applicare le percentuali al reddito annuo totale, includendo tredicesima, bonus, e entrate extra.
Ecco un esempio concreto con un reddito annuo netto di 30.000€, tredicesima e bonus inclusi: in media 2.500€ al mese.
| Barattolo | % | Budget annuale | Budget mensile |
|---|---|---|---|
| NEC (Necessità) | 55% | 16.500€ | 1.375€ |
| FFA (Libertà Finanziaria) | 10% | 3.000€ | 250€ |
| LTSS (Risparmio lungo termine) | 10% | 3.000€ | 250€ |
| EDU (Educazione) | 10% | 3.000€ | 250€ |
| PLAY (Divertimento) | 10% | 3.000€ | 250€ |
| GIVE (Donazioni) | 5% | 1.500€ | 125€ |
Il vantaggio di vedere i numeri annuali è che ti dà prospettiva. 250€ al mese per la libertà finanziaria sembrano poco; 3.000€ all'anno investiti al 7% annuo composto per 15 anni diventano oltre 75.000€. La visione annuale ti mostra il potere cumulativo delle piccole decisioni mensili.
Come gestire la tredicesima nel budget annuale
La tredicesima è una delle trappole classiche: arriva a dicembre e viene spesa tutta per i regali e le feste. Nel budget annuale, la tredicesima va pianificata in anticipo. Il mio approccio: alloca il 50% della tredicesima al barattolo FFA (investimenti), il 30% al barattolo LTSS (spese annuali previste) e il 20% al barattolo PLAY (regali, cene, capodanno). Così la tredicesima lavora per te, non per i negozi.
Stima il reddito con tre numeri, non con uno
Nessuno conosce in anticipo il reddito dei prossimi dodici mesi, e una stima secca dà una sicurezza che non esiste. Annie Duke, ex giocatrice professionista di poker che oggi studia come si decide in condizioni di incertezza, suggerisce di stimare per intervalli: un valore prudente, uno probabile e uno favorevole.
Applicato al budget funziona così. Gli impegni fissi (barattolo necessità, accantonamenti, bonifici automatici) si calcolano sul valore prudente. Tutto ciò che arriva in più si distribuisce a fine trimestre con le stesse percentuali dei barattoli. Se il tuo reddito prudente è 27.000€ e quello probabile 30.000€, costruisci il piano su 27.000€ e assegni i 3.000€ di differenza solo quando arrivano davvero.
Se sei dipendente, il valore prudente è di solito lo stipendio senza bonus e straordinari. Se sei libero professionista o imprenditore, trovi come calcolarlo nelle domande frequenti in fondo all'articolo.
Quanto sei ricco davvero?
Prima di pianificare il nuovo anno, scopri il tuo punto di partenza. 7 domande, nessuna email, risultato immediato.
Gratuito · Nessuna carta di credito · Risultato immediato
Passo 4: Obiettivi finanziari SMART per l'anno
Un budget annuale senza obiettivi è solo contabilità. Gli obiettivi danno direzione e motivazione al piano. Ma devono essere SMART: Specifici, Misurabili, Achievable (raggiungibili), Rilevanti e Temporizzati.
Ecco come trasformare desideri vaghi in obiettivi concreti per i prossimi 12 mesi.
| Desiderio vago | Obiettivo SMART |
|---|---|
| "Voglio risparmiare di più" | "Aumenterò il tasso di risparmio dal 15% al 22% entro dicembre, automatizzando 550€/mese verso il conto investimento" |
| "Voglio investire" | "Investirò 3.000€ quest'anno tramite PAC mensile di 250€ su un ETF globale diversificato" |
| "Voglio ridurre i debiti" | "Estinguerò il finanziamento auto (residuo 4.200€) entro settembre, versando 600€/mese" |
| "Voglio il fondo emergenza" | "Raggiungerò 6 mesi di spese essenziali (9.000€) entro dicembre, partendo da 3.000€ attuali, con 500€/mese automatici" |
Scegli massimo 3 obiettivi finanziari per l'anno. Troppi obiettivi frammentano le risorse e riducono la probabilità di raggiungerne anche solo uno. Tre obiettivi focalizzati sono infinitamente più potenti di dieci vaghi.
Passo 5: Il cruscotto trimestrale per restare in rotta
Il budget annuale non va aperto una volta a gennaio e poi dimenticato. Va verificato ogni trimestre con un check-in strutturato. Non ogni settimana (troppo ossessivo), non ogni anno (troppo tardi). Ogni 90 giorni è il ritmo giusto: abbastanza frequente per correggere la rotta, abbastanza distanziato per vedere trend reali.
Q1: CHECK-IN DI APRILE
Confronta spesa effettiva vs budget per i primi 3 mesi. Verifica il tasso di risparmio reale. Controlla lo stato del fondo emergenza. Aggiusta le allocazioni per Q2 se necessario. Domanda chiave: "Sono in linea con i miei 3 obiettivi annuali?"
Q2: CHECK-IN DI LUGLIO
Metà anno: sei a metà strada sugli obiettivi? Se no, è il momento di ricalibrarli o intensificare gli sforzi. Verifica se le spese estive sono coperte dall'accantonamento mensile. Prepara il budget vacanze con i soldi già pronti nel barattolo LTSS.
Q3: CHECK-IN DI OTTOBRE
Ultimi 3 mesi: sprint finale sugli obiettivi. Verifica che i fondi per regali di Natale e spese di fine anno siano già accantonati. Inizia a pensare alla chiusura annuale e al budget dell'anno successivo.
Q4: CHIUSURA DI DICEMBRE
Chiudi l'anno: fotografia completa (stessa checklist del Passo 1), calcola il patrimonio netto al 31 dicembre, confrontalo con quello di un anno prima. Celebra i progressi. Costruisci il budget dell'anno successivo. Il ciclo ricomincia.
📊 I 5 KPI del tuo cruscotto trimestrale:
1. Tasso di risparmio reale (%)
2. Patrimonio netto (attivi - passivi)
3. Mesi di autonomia del fondo emergenza
4. Scostamento spesa effettiva vs budget per categoria
5. Stato di avanzamento sui 3 obiettivi SMART annuali
Checklist operativa: prepara l'anno nuovo in un weekend
Ecco la checklist completa per costruire il tuo budget annuale in un weekend. Dedicaci un sabato pomeriggio: tra 3-4 ore il tuo piano sarà pronto.
CHECKLIST WEEKEND BUDGET ANNUALE
□ Esporta e classifica tutti i movimenti bancari dell'anno che chiude
□ Rivedi ogni spesa ricorrente: la sottoscriveresti oggi?
□ Calcola entrate totali, spese totali e tasso di risparmio dell'anno
□ Calcola il patrimonio netto al 31 dicembre
□ Elenca tutte le spese prevedibili dell'anno nuovo e calcola l'accantonamento mensile
□ Stima il reddito annuo con tre valori: prudente, probabile, favorevole
□ Applica i 6 Barattoli al reddito annuo stimato
□ Definisci 3 obiettivi finanziari SMART per l'anno
□ Imposta i bonifici automatici (risparmio, investimento, emergenza, accantonamenti)
□ Decidi oggi quale quota di ogni futuro aumento andrà nel barattolo FFA
□ Metti in agenda i 4 check-in trimestrali (aprile, luglio, ottobre, dicembre)
□ Condividi il piano con il partner (se in coppia) e allineate le priorità
IL CONTRATTO DI ULISSE
Ulisse sapeva che il canto delle sirene sarebbe stato irresistibile. Per questo si fece legare all'albero della nave prima di passare, quando era ancora lucido. Il budget annuale funziona allo stesso modo: le decisioni si prendono a mente fredda, a novembre, e si rendono automatiche, così a luglio non devi resistere a nessuna tentazione.
Puoi spingerti oltre e decidere oggi anche cosa faranno i tuoi aumenti futuri. Richard Thaler, premio Nobel per l'economia nel 2017, ha costruito con Shlomo Benartzi un programma in cui i dipendenti si impegnavano in anticipo a destinare al risparmio una parte di ogni futuro aumento di stipendio. In 40 mesi il loro tasso di risparmio medio è salito dal 3,5% al 13,6%. Applicato ai barattoli: scrivi oggi che metà di ogni aumento di reddito andrà nel barattolo FFA. Adesso non ti costa nulla, perché quei soldi ancora non li hai.
Gli errori che sabotano il budget annuale
Errore 1: Fare il budget a gennaio, quando l'anno è già iniziato
A gennaio hai già perso un mese. Il budget annuale si costruisce tra novembre e dicembre dell'anno precedente, così il 1° gennaio le automazioni sono già attive e il piano è operativo dal primo giorno.
Errore 2: Non includere le spese annuali spalmate
Se non accantoni mensilmente per bollo, assicurazione, vacanze e regali, questi costi arrivano come "botte" che distruggono il budget mensile. La mappa delle spese prevedibili elimina questo problema alla radice.
Errore 3: Pianificare senza margine
Un budget che alloca il 100% del reddito è un budget che esplode al primo imprevisto. Lascia sempre un margine del 3-5% come cuscinetto mensile per le piccole deviazioni. Se non viene usato, finisce nel barattolo LTSS a fine mese.
Errore 4: Non fare i check-in trimestrali
Il budget più bello del mondo non serve a nulla se lo guardi solo a gennaio e a dicembre. I 4 check-in trimestrali sono il meccanismo di correzione che tiene il piano vivo. Mettili in agenda come appuntamenti non cancellabili.
Errore 5: Dimenticare la tredicesima nel piano
La tredicesima non è un bonus "in più": è parte del reddito annuo. Se non la pianifichi, la spenderai tutta in regali e cene. Se la pianifichi, diventa il carburante per i tuoi obiettivi finanziari più importanti.
Domande frequenti sul budget annuale
Conclusione: il prossimo anno inizia oggi
Il budget annuale non è un documento burocratico. È il piano di volo del tuo anno finanziario. Ti dice dove andranno i soldi, come li proteggerai e quanto più ricco (in senso reale, non solo monetario) sarai il 31 dicembre rispetto a oggi.
Le persone che raggiungono la libertà finanziaria non lo fanno con colpi di fortuna o rendimenti stratosferici. Lo fanno con piani annuali ripetuti per anni, con la disciplina di seguirli e con l'umiltà di correggerli quando serve.
Lo dico dopo 15 anni di budget annuali: ogni grande anno finanziario della mia vita è iniziato con un foglio Excel, non con un desiderio. Il desiderio ti dice dove vuoi andare. Il budget ti mostra come arrivarci.
Dedica un weekend a prepararlo. Imposta le automazioni. Metti in agenda i 4 check-in. E il prossimo 31 dicembre guarderai indietro sapendo esattamente come sei arrivato dove sei. Non per caso. Per scelta.
📊 RISORSE PER CONTINUARE
Budget personale: il metodo che funziona - il sistema dei 6 Barattoli e il piano in 7 giorni
Fondo di emergenza: quanto serve e dove tenerlo - la prima linea di difesa
Calcolatori finanziari gratuiti - per simulare scenari e misurare la tua situazione
Calcolatore della libertà finanziaria - per capire quanto ti serve davvero
Quanti soldi servono per non lavorare - calcolo FIRE Italia 2026
7 bugie sul denaro - le convinzioni che erodono i tuoi risparmi
I primi 100.000 euro - perché sono i più difficili e come arrivarci
Ruota della ricchezza - misura e migliora ogni area della tua vita
Quanto sei ricco davvero?
Non è una questione di quanto guadagni. È una questione di quanto pianifichi. Scopri il tuo punto di partenza reale con 7 domande.
Fai il Quiz Gratuito →Gratuito · Nessuna carta di credito · Risultato immediato
P.S.: Pensi questo sia stato un post di valore e che possa aiutare anche altre persone?
Allora condividilo taggando le persone che ritieni possano essere interessate a queste informazioni. Trovi i pulsanti di condivisione qui sotto.
A te non costa nulla, ma sarà un modo per aiutare altre persone e farmi capire che sei una persona che valorizza il lavoro di qualità, anche se ne hai avuto acesso gratuitamente.